8月美国对钨废料下了一道出口禁令,8月27日起一年内,本土卖家每月100%优先卖给美国国内买方,除非拿到商务部豁免。同期美国战争部宣布给Elmet 4.5亿美元,用于缅因、密歇根、俄亥俄等地钨加工扩产;市场还传出最高20亿美元采购框架的消息。
这件事放在两年前不算大新闻。现在不一样,海外仲钨酸铵一度被炒到国内数倍,欧美买家开始重新算账。
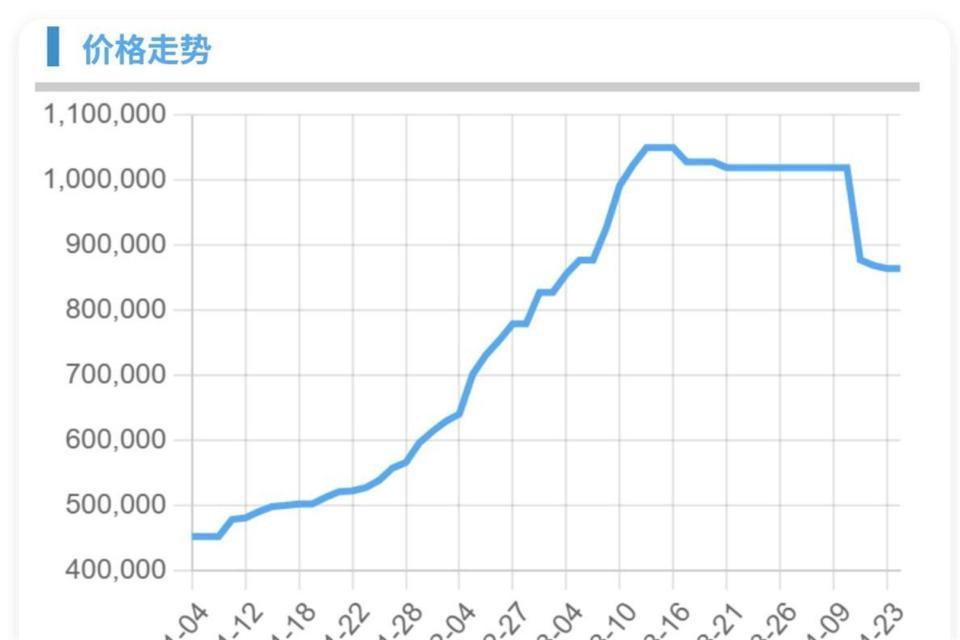
国内价格反而没那么疯。8月65%黑钨精矿主流报41万—41.8万元/标吨,仲钨酸铵在59.8万—61万元/吨横盘,钨粉约940—980元/公斤。 3月黑钨曾破百万元,后来回撤超过六成,但比2025年均价仍高九成以上。
价格大起大落,底层不是单纯投机。
钨熔点3422℃,碳化钨硬度接近钻石,机床刀具、矿用钻头、模具都离不了。穿甲弹芯、航发高温件、钻地弹用钨,属于打完就没法回收的消耗品。光伏硅片切得越来越薄,碳钢金刚线到35微米左右接近极限,钨丝能往下做到30微米以内,切割损耗更低。 AI服务器PCB孔距变密,微钻棒材用碳化钨;3D NAND堆叠层数增加,六氟化钨消耗跟着涨。
2026年上半年这几个新方向已经反映在数据里。切削工具分行业营收655亿元,同比增26.4%,利润增127.9%;国内钨消费38506金属吨,同比增7.3%,其中硬质合金增10.5%、钨材增3%。
供给这头被几道锁同时拧紧。
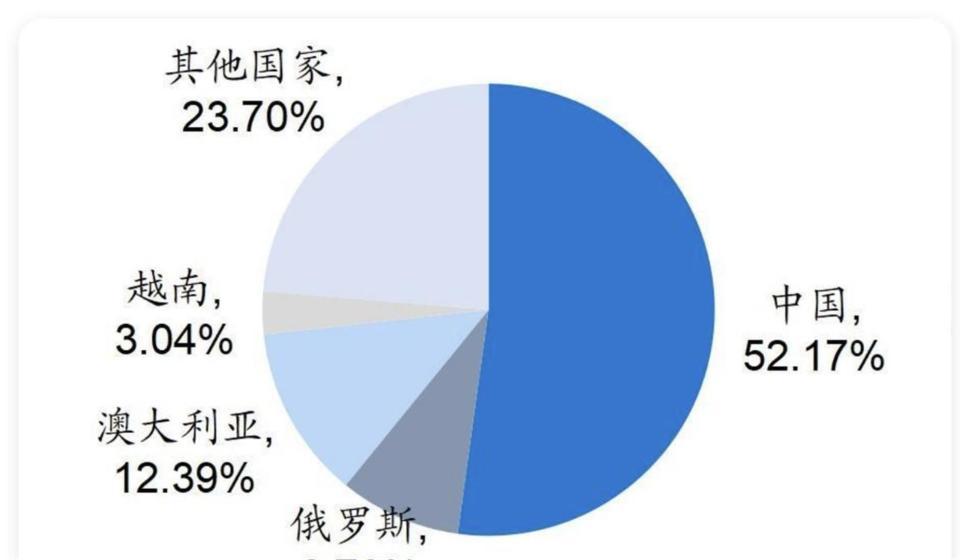
中国对钨按保护性特定矿种管,开采总量逐年收。2026年上半年国内折65%钨精矿产量53742吨,同比降14.75%。 6月《矿产资源法实施条例》落地,钨和稀土、锂等列入国家级战略性矿产,金属非金属矿山采掘队伍、安全核查进一步抬升合规成本。 2月商务部、海关总署把钨、碲、铋、钼、铟部分物项纳入两用出口管制,2026上半年钨出口4988金属吨,同比降17.73%。
海外不是没矿,是时间和加工都不够。
韩国桑东由Almonty重启,6月喂入堆存矿、7月1日宣布产出可售精矿,一期年处理64万吨矿石,约2300吨钨精矿,大部分供给美国宾州粉末厂做工业和国防链。 英国Hemerdon拿国家财富基金最高7100万英镑,其中3600万股权、2500万贷款,政府还可谈承购最多50%预期产量;2026年三季度分阶段试产,全面达产目标2027年一季度,满产钨精矿约3320吨。 加拿大Sisson仍在可研更新,开工期限延到2030年12月;哈萨克Bakuta、澳洲Mt Carbine、美国Pilot Mountain都在推进,但从调试到稳定供货还要过融资、许可、选矿回收率和客户认证。
美国自己的麻烦在回收端。2015年后无商业钨矿,2025年本土开采产量已到零。 禁令能把废钨留在国内,但本土再冶炼能力没跟上。美国回收企业Amermin拿到能源部1150万美元拨款却还没到账,Li-Cycle、Ascend Elements这类电池回收方过去18个月先后陷入财务困境。 废钨截住了,厂子建不起来,库存也变不成刀具和粉末。
日本走另一条路。经济产业省补贴约20亿日元,三菱综合材料秋田APT回收扩产,目标2029年4月把APT年产能翻到2400吨。 2026年1—7月日本钨粉、钨酸盐进口分别同比降17%、15%,高端微钻棒材和六氟化钨仍偏紧。 住友、三菱在0.2毫米以下PCB微钻棒材占主导,关东电化、中央硝子的六氟化钨合计约全球25%,这部分受废钨和中间品流动限制后,国内中钨、厦钨、章源的高端棒材、高纯钨粉验证会更快一些。
价格价差现在分成两块。
8月欧洲APT折人民币约172.5万—195.5万元/吨,国内同品种长单60万出头,海外溢价接近三倍。 价差不是因为国内缺货,而是海外拿不到稳定中间品、又要用军工和半导体备库。国内矿端挺价、下游按需买,长单小幅上调但现货不追高,8月章源、翔鹭长单较前期提1000元/吨,厦门外购APT长单60.6万元/吨。
9月、10月是硬质合金和刀具传统旺季,AI PCB、光伏钨丝、六氟化钨还会继续吃原料。机构测算国内2026—2028年钨需求同比8.0%、7.3%、6.1%,供给受配额和老矿衰减影响,紧平衡会持续。 海外新矿即使按2027—2030年陆续释放,先解决的是精矿来源,APT、碳化钨、硬质合金刀具、高纯钨粉仍要过冶炼和客户认证。
矿可以再找唐山股票配资,选厂、回收厂、粉末线、刀具牌号和数据中心客户不会一年成型。
汇融配资提示:文章来自网络,不代表本站观点。
- 上一篇:合法配资平台排名 法国立法针对中资电商,中方反手约谈在华头部法企,中方这次不惯着了,也
- 下一篇:没有了
相关文章


热点资讯


